El EMAE registró en julio su mayor retroceso mensual desde la pandemia. La industria, la construcción y el comercio fueron los sectores más afectados y el tercer trimestre quedó bajo presión.
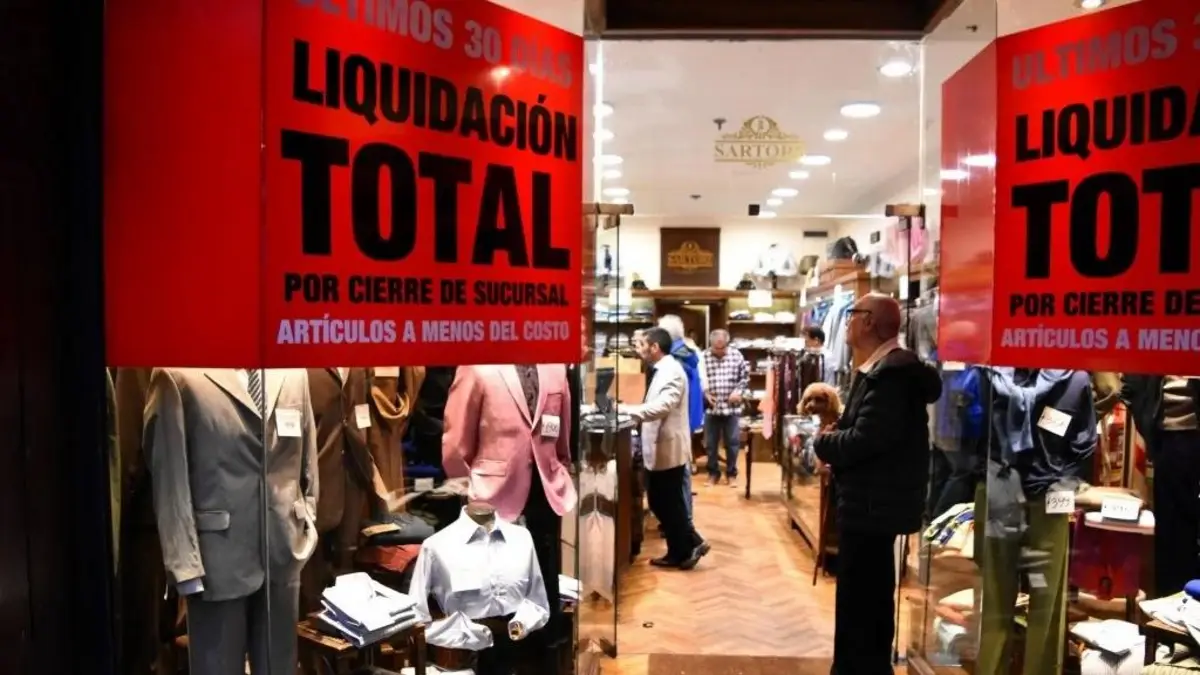
La actividad económica argentina registró una caída del 2,9 por ciento mensual en julio, de acuerdo con el Estimador Mensual de Actividad Económica (EMAE) elaborado por el Indec. Se trata del peor resultado mensual desde los meses más críticos de la pandemia y profundiza las señales de enfriamiento que venía mostrando la economía.
En la comparación interanual, la actividad también mostró un retroceso: cayó 1,4 por ciento respecto de julio del año anterior.
El dato volvió a poner bajo presión las perspectivas de crecimiento y acercó a la economía a un escenario de recesión técnica, después de que el segundo trimestre terminara con una contracción.
Un desplome que sobresale en la serie histórica
La magnitud del retroceso registrado en julio adquiere mayor relevancia al observar la evolución histórica del indicador. Si se excluyen marzo y abril de 2020, cuando las restricciones derivadas de la pandemia provocaron fuertes interrupciones de la actividad, hay que remontarse a septiembre de 2019 para encontrar una caída mensual de una magnitud semejante.
Desde la Gerencia de Estudios Económicos del Banco Provincia agregaron otro elemento: el resultado de julio representó el cuarto mayor retroceso mensual de toda la serie 2004-2026, sin contabilizar el período de la pandemia.
Según el análisis de la entidad, las caídas de esta magnitud habían estado asociadas anteriormente a episodios de fuertes devaluaciones o a la crisis financiera internacional de 2008. Esta vez, el deterioro de la actividad se produjo sin una devaluación de esas características.
La industria, la construcción y el comercio, entre los más afectados
El deterioro se concentró especialmente en sectores vinculados con el mercado interno.
La industria manufacturera había anticipado parte del escenario con una caída del 5 por ciento mensual en julio, mientras que la construcción retrocedió 4,6 por ciento.
En la comparación interanual del EMAE, la industria registró una baja del 4,6 por ciento y el comercio se contrajo 5,1 por ciento. La intermediación financiera, por su parte, mostró un retroceso del 3 por ciento.
Se trata de actividades con un peso significativo en la economía y particularmente sensibles a la evolución del consumo, el crédito, el empleo y la demanda interna.
Una economía con sectores que evolucionan a ritmos diferentes
Los datos acumulados durante los primeros siete meses del año también muestran un crecimiento limitado. En ese período, la actividad económica acumuló una mejora de apenas 1,7 por ciento, con diferencias marcadas entre los distintos sectores.
Mientras las actividades vinculadas con el mercado interno permanecen rezagadas, parte del crecimiento se concentra en sectores primarios y exportadores.
Entre ellos se destacó la minería y los hidrocarburos, que registraron un crecimiento interanual del 8,4 por ciento. La pesca, en tanto, mostró una expansión extraordinaria del 424,5 por ciento, aunque se trata de una actividad con importantes oscilaciones estadísticas.
El desempeño de estos sectores, sin embargo, no alcanzó para compensar el retroceso registrado en otras áreas de la economía.
El Gobierno atribuyó parte de la caída a factores transitorios
El ministro de Economía, Luis Caputo, vinculó una parte del resultado de julio con factores que consideró transitorios.
Entre los elementos mencionados estuvieron una menor disponibilidad de gas para la industria, mayores lluvias y nevadas que afectaron la construcción y la minería y una reducción de las horas trabajadas durante el Mundial.
Desde el análisis económico, en cambio, también aparecen factores de carácter más persistente para explicar el enfriamiento de la actividad.
Entre ellos se mencionan la evolución de los salarios reales, la debilidad del crédito, la caída de la demanda y las dificultades que atraviesan distintos sectores productivos frente al esquema cambiario.
El tercer trimestre, bajo presión
El resultado de julio también genera preocupación por la evolución del tercer trimestre.
La economía ya había cerrado el segundo trimestre con una caída del 0,6 por ciento respecto de los primeros tres meses del año. Para evitar dos trimestres consecutivos de contracción, agosto y septiembre deberían mostrar una recuperación significativa.
Desde LCG estimaron que, después del desplome registrado en julio, serían necesarias expansiones cercanas al 3 por ciento mensual tanto en agosto como en septiembre para evitar que el tercer trimestre termine nuevamente en terreno negativo.
Incluso una recuperación parcial durante agosto podría resultar insuficiente para revertir el impacto del retroceso de julio.
El desafío de encontrar un nuevo motor de crecimiento
El escenario plantea además interrogantes sobre cuáles podrían ser los motores capaces de impulsar una recuperación más extendida.
El consumo continúa condicionado por la evolución del poder adquisitivo y la situación del empleo registrado. La inversión acumula varios trimestres de retroceso, mientras que el gasto público permanece limitado por la decisión oficial de sostener el superávit fiscal.
El Gobierno esperaba que, después del ajuste inicial y la estabilización de las principales variables macroeconómicas, la economía pudiera avanzar hacia una recuperación más generalizada.
Sin embargo, los datos de julio muestran una pérdida de fuerza del rebote y una actividad que permanece dividida entre algunos sectores primarios y exportadores con mejor desempeño y ramas vinculadas al mercado interno que continúan mostrando retrocesos.
Fuente: Página 12.